Un investissement immobilier professionnel ne se résume jamais au prix affiché. Bureaux, locaux d’activité, commerce, immeuble de rapport ou actif hôtelier : la vraie question est de savoir si la valeur retenue tient devant une banque, un associé, l’administration ou un juge. C’est le rôle de l’expertise immobilière : transformer une intuition de marché en valeur argumentée, documentée et exploitable.
Une expertise immobilière n’est pas une simple estimation
L’estimation donne une indication de prix, souvent utile pour une première approche commerciale. L’expertise immobilière va plus loin, car elle repose sur une analyse indépendante, une méthodologie identifiable et un rapport formel. Pour un investisseur professionnel, cette différence compte vraiment, puisque la valeur obtenue peut servir à justifier un financement, arbitrer un portefeuille, préparer une cession ou sécuriser une opération patrimoniale.
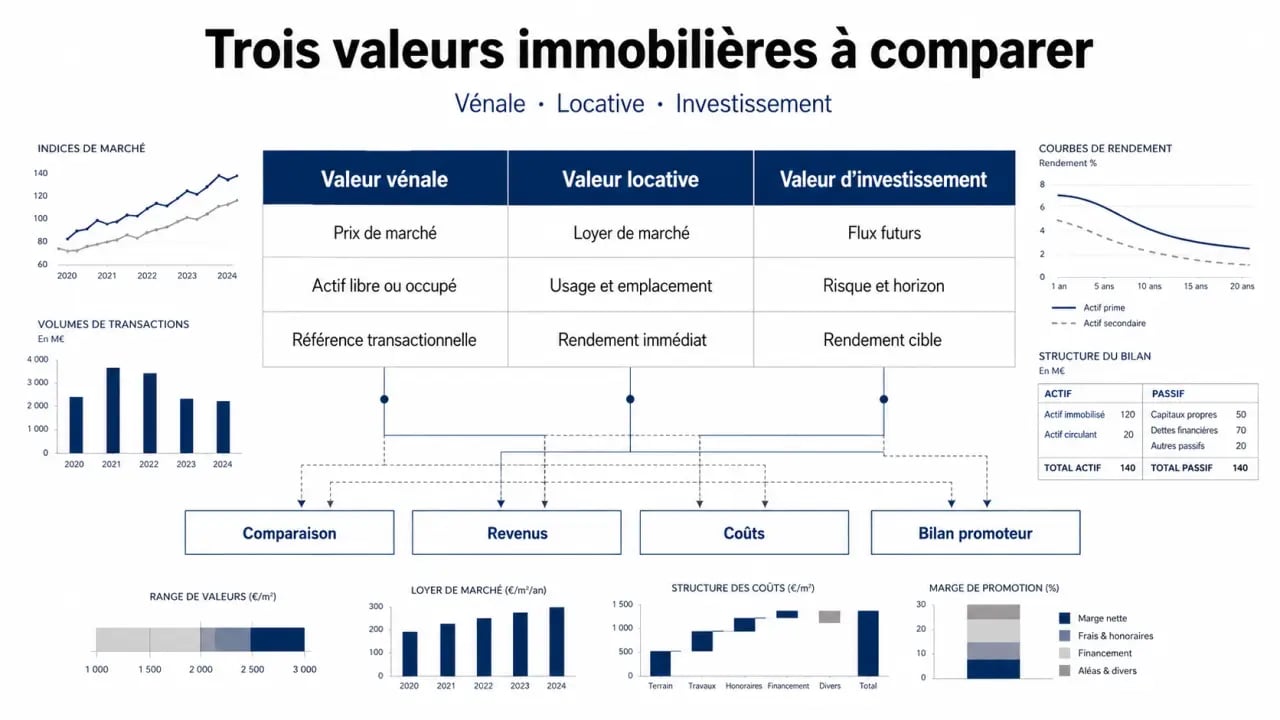
Valeur vénale, valeur locative, valeur d’investissement : ne pas tout confondre
La valeur vénale correspond au prix auquel un bien peut raisonnablement être vendu dans des conditions normales de marché. La valeur locative mesure le revenu potentiel que l’actif peut générer. La valeur d’investissement, elle, dépend d’un projet précis : rendement attendu, travaux envisagés, stratégie de détention, fiscalité ou synergies avec une activité existante.
Un local commercial peut donc paraître attractif à l’achat, mais présenter une valeur locative fragile si l’emplacement perd en fréquentation. À l’inverse, un immeuble de bureaux peut garder une valeur patrimoniale intéressante tout en subissant une décote liée à la vacance, aux normes techniques ou à l’évolution de la demande locale.
Ce que l’expertise sécurise vraiment dans un investissement professionnel
Le premier bénéfice de l’expertise est de réduire l’écart entre la valeur supposée et la valeur réelle du bien. Cet écart peut coûter cher : surpayer un actif, emprunter sur une base trop optimiste, sous-estimer des travaux ou présenter à la banque un collatéral mal justifié.
Un outil de décision avant l’engagement financier
Avant de signer, l’expertise aide à répondre à des questions simples et concrètes : le prix demandé est-il cohérent avec le marché local ? Les loyers prévisionnels sont-ils réalistes ? Le taux de rendement compense-t-il les risques ? Le bien pourra-t-il être revendu dans de bonnes conditions ? Cette lecture critique évite de confondre opportunité et emballement.
On peut voir l’expertise comme une poulie dans un mécanisme de levage : elle ne remplace pas la force de l’investisseur, mais elle répartit mieux les tensions. Prix, loyers, travaux, financement, fiscalité et liquidité ne tirent plus chacun dans leur sens. Ils s’inscrivent dans un système cohérent. Cette vision est utile, car un investissement professionnel échoue rarement à cause d’un seul chiffre faux, mais plutôt à cause d’un mauvais alignement entre plusieurs paramètres.
Dans la pratique, faire appel à ton expert immo permet aussi de cadrer le niveau d’analyse attendu avant d’aller plus loin dans une négociation ou dans un dossier de financement.
Un appui pour dialoguer avec la banque et les parties prenantes
Un rapport d’expertise sérieux facilite les échanges avec les financeurs, les associés, les commissaires aux comptes ou les conseils patrimoniaux. Il apporte une base objective à la discussion, notamment lorsque les enjeux dépassent 75 000 euros ou lorsqu’un actif représente une part importante de l’endettement professionnel. Ce document rend la valeur plus lisible et limite les débats fondés sur une simple impression.
Cadre bancaire et réglementaire : pourquoi la valeur doit être défendable
Depuis le 1er juillet 2016, le cadre européen a renforcé l’exigence d’évaluation des biens dans certains crédits immobiliers. Pour les établissements bancaires, l’enjeu est prudentiel : valider la valeur du bien financé, mesurer le risque porté dans les encours de prêts et éviter les effets de surévaluation qui fragilisent le système.
Les évolutions liées à CRR III, adoptées en décembre 2023, s’inscrivent dans cette même logique de sécurité bancaire renforcée, avec une attention particulière portée à la qualité des évaluations et, dans certains cas, à la double évaluation indépendante. L’objectif n’est pas administratif. Il s’agit de s’assurer que la valeur prise en garantie repose sur une analyse fiable, récente et justifiable.
Un rapport utile au-delà du financement
Le rapport d’expertise peut aussi être mobilisé lors d’un contentieux, d’une succession, d’un divorce, d’une restructuration d’entreprise, d’un apport d’actif ou d’un contrôle fiscal. Son intérêt tient à son caractère documenté et opposable : il explique comment la valeur a été construite, quelles hypothèses ont été retenues et quelles limites doivent être prises en compte.
Les méthodes utilisées pour construire une valeur fiable
Un expert ne se contente pas d’appliquer un prix au mètre carré. Il croise plusieurs méthodes selon la nature de l’actif, son usage, son état, son environnement et les revenus qu’il peut générer. Cette combinaison donne de la robustesse à la conclusion.
| Méthode | Utilisation principale | Point de vigilance |
|---|---|---|
| Méthode par comparaison | Comparer le bien à des transactions similaires sur le marché local | Choisir des références réellement comparables |
| Actualisation ou capitalisation des revenus | Valoriser bureaux, commerces, immeubles loués ou actifs de rendement | Vérifier la solidité des loyers et le risque de vacance |
| Approche par les coûts | Estimer le coût de remplacement ou de reconstruction | Intégrer vétusté, obsolescence et adaptation au marché |
| Bilan promoteur | Analyser une opération de développement ou de transformation | Tester la cohérence entre prix de sortie, coûts et marge |
Les pièces et observations qui renforcent le rapport
La qualité de l’expertise dépend aussi des informations analysées : titres de propriété, baux, états locatifs, diagnostics, plans, charges, travaux, autorisations administratives, fiscalité applicable, données de marché et visite du bien. Un actif professionnel ne se résume jamais à sa surface. Son accessibilité, sa divisibilité, son état technique, sa conformité et la profondeur de la demande locative pèsent directement sur sa valeur.
Les risques concrets en l’absence d’expertise
Renoncer à l’expertise peut sembler économique à court terme, mais le coût réel apparaît souvent plus tard. Le risque le plus fréquent est la surévaluation : l’investisseur finance un actif sur une base trop haute, puis découvre que la rentabilité, la revente ou la garantie bancaire ne suivent pas.
À cela s’ajoutent d’autres risques : négociation déséquilibrée, litige entre associés, redressement fiscal, difficulté à refinancer, provision comptable mal calibrée ou arbitrage patrimonial retardé. Dans un portefeuille professionnel, une valeur erronée peut aussi fausser les ratios d’endettement et donner une image trompeuse de la solidité financière.
Faire expertiser un bien devient donc particulièrement pertinent avant un achat important, une demande de crédit, une restructuration, une transmission, un renouvellement de bail commercial, une cession d’actif ou une opération impliquant plusieurs parties. L’expertise ne garantit pas la performance future, mais elle donne à la décision une base plus solide, plus lisible et plus défendable.