
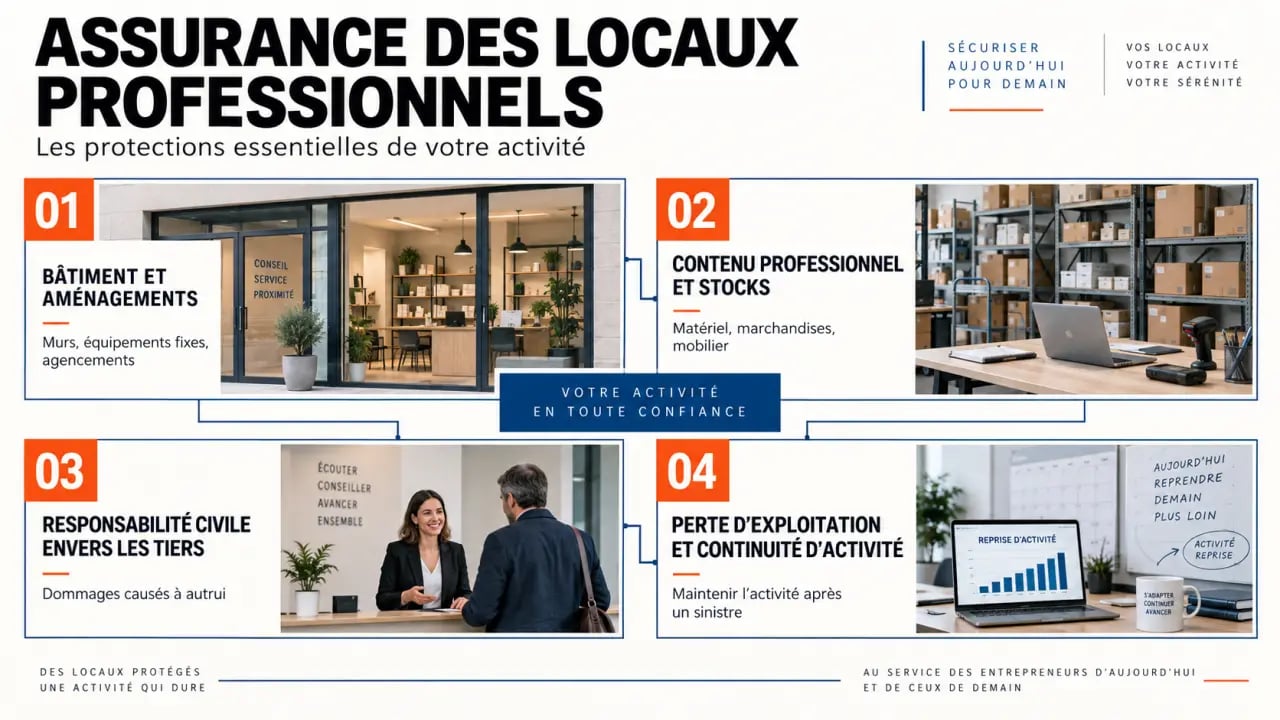
Un incendie, un dégât des eaux ou un cambriolage ne touchent pas seulement les murs. Ils peuvent immobiliser le matériel, détruire le stock et interrompre les ventes. Pour assurer ses locaux professionnels efficacement, l’entreprise doit distinguer le bâtiment, son contenu, sa responsabilité envers les tiers et la continuité de son activité.
Partir du statut d’occupation et du bail
L’assurance d’un local professionnel ne répond pas aux mêmes règles selon que l’entreprise est locataire, propriétaire occupante ou propriétaire non occupante. Le bail commercial est le premier document à relire : il peut imposer une assurance des risques locatifs, la remise régulière d’une attestation ou prévoir une clause de renonciation à recours.
| Situation | Point de vigilance | Protection à envisager |
|---|---|---|
| Locataire | Dommages causés au local loué ou aux voisins | Risques locatifs et responsabilité civile occupation |
| Propriétaire occupant | Murs, aménagements fixes et activité exercée sur place | Assurance du bâtiment, biens professionnels et responsabilité civile |
| Propriétaire non occupant | Local loué, vacant ou insuffisamment couvert par le locataire | Assurance propriétaire non occupant adaptée |
| Copropriétaire | Dommages causés aux tiers dans l’immeuble | Responsabilité civile, selon les obligations applicables |
Une assurance habitation ne couvre pas automatiquement une activité exercée à domicile. La réception de clients, le stockage de marchandises, l’utilisation d’un garage comme atelier ou la présence de matériel coûteux doivent être déclarés. Une extension professionnelle ou un contrat spécifique peut alors être nécessaire.
Construire un socle de garanties adapté au local
La multirisque professionnelle sert souvent de point de départ, car elle regroupe plusieurs garanties dans un même contrat. Son contenu varie toutefois d’une offre à l’autre. Il faut donc vérifier les biens couverts, les événements garantis et les limites d’indemnisation.
Les dommages au local et à son contenu
Le socle de protection couvre généralement l’incendie, l’explosion, les dégâts des eaux, les événements climatiques, le vol et le vandalisme. Selon la configuration des lieux, le bris de glace protège les vitrines et les fenêtres. La garantie dommages électriques couvre notamment les conséquences d’une surtension, d’un court-circuit ou de la foudre sur les équipements. Un atelier peut nécessiter une garantie bris de machine, tandis qu’un commerce alimentaire doit examiner la protection des marchandises sous température dirigée.
La responsabilité civile ne remplace pas l’assurance des biens
La responsabilité civile professionnelle couvre les dommages liés à une prestation ou à une erreur commise dans l’exercice du métier. La responsabilité civile exploitation ou occupation concerne les dommages causés à un client, à un voisin ou à un tiers dans le cadre de la vie de l’entreprise : chute d’un client dans le magasin ou fuite d’eau affectant un local voisin, par exemple. Ces garanties ne remplacent pas l’assurance du matériel, du mobilier ou des stocks.
Pour évaluer correctement un local, il faut examiner chaque espace : réserve, tableau électrique, chambre froide, archives, accès secondaires et zone de livraison. Cette méthode permet de repérer les biens oubliés dans l’inventaire et de déclarer les dispositifs de protection réellement présents, comme une alarme, un rideau métallique ou un détecteur de fuite.
Éviter qu’un sinistre devienne un arrêt de trésorerie
Réparer un local ne suffit pas à relancer une entreprise. Après un sinistre garanti, les charges fixes peuvent continuer alors que le chiffre d’affaires baisse ou disparaît : loyers, salaires, échéances financières ou dépenses nécessaires au redémarrage. La garantie perte d’exploitation vise à compenser cette désorganisation financière dans les conditions prévues au contrat.
Elle doit être dimensionnée selon la dépendance de l’activité au local. Un cabinet pouvant basculer en télétravail n’a pas les mêmes besoins qu’un restaurant, une boutique avec vitrine, un atelier de production ou un entrepôt. L’assistance peut aussi jouer un rôle pratique : recherche de prestataires, sécurisation des lieux, gardiennage, transfert temporaire du matériel ou relogement de l’activité peuvent réduire la durée d’immobilisation.
Pour mieux comprendre les enjeux liés aux murs, à l’occupation et à la localisation d’un bien, vous pouvez consulter cette page au moment de préparer votre projet immobilier professionnel.
Déclarer le risque sans sous-estimer les capitaux
La qualité de la déclaration conditionne la pertinence du contrat et l’indemnisation. L’assureur doit connaître l’activité réellement exercée, la surface, l’effectif, le chiffre d’affaires, la présence de public, la nature du stock, les machines, les installations fixes et les dispositifs de sécurité. Une évolution importante, comme un changement de locaux, une hausse du stock, l’achat d’une machine ou une modification de l’activité, appelle souvent un avenant.
Préparer un dossier de souscription exploitable
Réunissez le bail, des photos intérieures et extérieures, l’attestation d’assurance antérieure si elle existe, ainsi qu’un inventaire détaillé. Pour calculer les capitaux garantis, additionnez le mobilier, l’informatique, l’outillage, les marchandises, les équipements techniques et les objets de valeur. Cette étape limite le risque de sous-assurance : un capital déclaré trop faible peut conduire à une indemnisation insuffisante, notamment en application de la règle proportionnelle.
- Précisez ce qui appartient à l’entreprise, ce qui est loué et ce qui est confié par un client.
- Conservez les factures, les photos, les numéros de série et les preuves d’entretien des équipements.
- Indiquez les périodes d’inoccupation, la sous-location éventuelle et les accès partagés.
- Actualisez l’inventaire après chaque investissement significatif.
Lire les clauses qui déterminent l’indemnisation
Comparer les cotisations ne suffit pas. La franchise correspond à la part qui reste à la charge de l’entreprise après un sinistre. La vétusté peut réduire l’indemnisation d’un bien ancien, selon les modalités prévues au contrat. Les plafonds et sous-plafonds fixent le montant maximal indemnisable, parfois avec des limites distinctes pour les espèces, les marchandises, le matériel informatique ou les frais supplémentaires.
Examinez aussi les exclusions : défaut d’entretien, local inoccupé au-delà de la durée admise, absence du dispositif de protection déclaré ou activité non mentionnée peuvent limiter la garantie. Avant de signer, demandez une présentation claire des garanties, des exclusions, de la valeur de remplacement, des conditions de résiliation et du renouvellement. Une couverture utile correspond aux risques réels du local et à la capacité de l’entreprise à reprendre son activité après un sinistre.
{« @type »: »Article », »@context »: »https://schema.org », »headline »: »Assurer ses locaux professionnels : les garanties qui protègent le local et l’activité », »inLanguage »: »fr-FR », »description »: »Un incendie, un dégât des eaux ou un cambriolage ne touchent pas seulement les murs. Ils peuvent immobiliser le matériel, détruire le stock et interrompre les ventes. Pour assurer… »}


